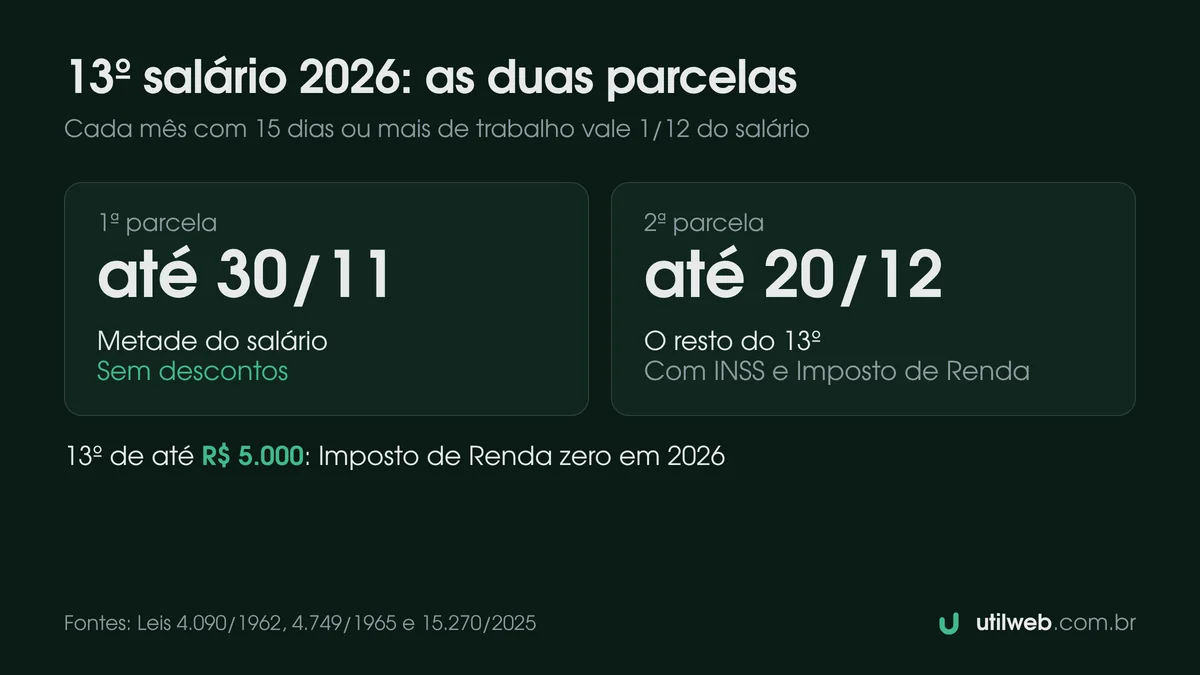
Resposta rápida: O 13º sai em duas parcelas. A primeira vai até 30 de novembro e é metade do salário (ou o proporcional de quem entrou no ano), sem desconto. A segunda vai até 20 de dezembro e traz os descontos de INSS e Imposto de Renda. Cada mês com 15 dias ou mais de trabalho vale 1/12 do salário. Em 2026, quem tem 13º de até R$ 5.000 não paga Imposto de Renda sobre ele.
As duas datas
| Parcela | Prazo em 2026 | Descontos |
|---|---|---|
| 1ª | até 30/11, uma segunda-feira | nenhum |
| 2ª | até 20/12, um domingo | INSS e Imposto de Renda do 13º inteiro |
A lei manda pagar a 1ª parcela entre fevereiro e novembro (Lei 4.749/1965, art. 2º) e a 2ª até o dia 20 de dezembro (art. 1º). Quem pediu no mês de janeiro pode receber a 1ª junto com as férias. A lei não diz o que fazer quando o dia 20 cai no fim de semana, como em 2026, e nada impede a empresa de pagar antes.
Quanto você recebe
A conta é o salário de dezembro dividido por 12, vezes o número de meses trabalhados no ano (Lei 4.090/1962, art. 1º).
Conta como mês inteiro aquele em que você trabalhou 15 dias ou mais. Faltas justificadas, como um atestado médico aceito pela empresa, não tiram mês (art. 2º).
Se você recebe hora extra, comissão ou adicional com frequência, a média desses valores entra no 13º. Para a hora extra habitual, a Súmula 45 do Tribunal Superior do Trabalho diz que a remuneração do serviço suplementar integra o cálculo da gratificação natalina.
A primeira parcela
Para quem está na empresa desde janeiro, é metade do salário do mês anterior ao pagamento (Lei 4.749/1965, art. 2º). Quem entrou durante o ano recebe metade de 1/12 do salário por mês trabalhado até o mês do pagamento (Decreto 10.854/2021, art. 78, § 4º). Nos dois casos vai sem INSS e sem Imposto de Renda: o INSS do 13º é devido quando a última parcela é paga (Decreto 3.048/1999, art. 214, § 6º), e o Imposto de Renda não é retido no adiantamento (Lei 8.134/1990, art. 16). Como é um adiantamento, esse valor é abatido do total na segunda parcela.
A segunda parcela
Aqui entram os descontos, calculados sobre o 13º inteiro. O INSS é calculado à parte, com a mesma tabela do salário, sem somar com o salário de dezembro. O Imposto de Renda também: o 13º tem tributação exclusiva na fonte, "separadamente dos demais rendimentos" (Lei 8.134/1990, art. 16), não se mistura com o salário do mês e não entra no ajuste da declaração anual. Na base do imposto, as deduções (o INSS, os dependentes e a pensão alimentícia) podem dar lugar ao desconto simplificado da tabela, quando ele for maior do que elas; a Receita confirma que o desconto simplificado vale também no 13º (Perguntas e Respostas IRPF 2026, pergunta 332).
Desde janeiro de 2026, a redução do Imposto de Renda criada pela Lei 15.270/2025 vale também para o 13º (art. 3º-A, § 3º, da Lei 9.250/1995). Quem tem 13º de até R$ 5.000 não paga imposto sobre ele, e quem fica entre R$ 5.000 e R$ 7.350 paga menos.
Exemplos com os números de 2026
Salário de R$ 3.000, trabalhando o ano todo:
| Valor | |
|---|---|
| 13º bruto | R$ 3.000,00 |
| 1ª parcela, até 30/11 | R$ 1.500,00 |
| INSS | − R$ 248,60 |
| Imposto de Renda | R$ 0,00 |
| 2ª parcela, até 20/12 | R$ 1.251,40 |
| Total que cai na conta | R$ 2.751,40 |
Salário de R$ 6.000, trabalhando o ano todo: a 1ª parcela é de R$ 3.000,00. Na segunda saem R$ 641,51 de INSS e R$ 385,10 de Imposto de Renda, já com a redução de R$ 179,75, e sobram R$ 1.973,39. No total, R$ 4.973,39.
Salário de R$ 3.000, admitido no começo de março: se março teve 15 dias ou mais de trabalho, são 10 meses no ano, e o 13º bruto é de R$ 2.500,00. A 1ª parcela, paga em 30 de novembro, conta os 9 meses trabalhados até lá: metade de 9/12 de R$ 3.000, ou R$ 1.125,00 (Decreto 10.854/2021, art. 78, § 4º). A 2ª é o que falta depois de R$ 200,69 de INSS: R$ 1.174,31. No total, R$ 2.299,31.
Os exemplos não têm dependentes nem pensão alimentícia. Para fazer a conta com os seus números, use a calculadora de 13º. O salário de dezembro sai com os descontos de sempre, e a calculadora de salário líquido mostra quanto sobra dele.
Quem tem direito
Todo empregado, urbano, rural ou doméstico, tem direito ao 13º (Constituição, art. 7º, VIII). Quem trabalhou só parte do ano recebe o proporcional. Na saída do emprego, depende de como o contrato terminou:
| Como o contrato terminou | 13º proporcional | Regra |
|---|---|---|
| Pedido de demissão | Recebe | Súmula 157 do TST |
| Demissão sem justa causa | Recebe, junto com a rescisão | Lei 4.090/1962, art. 3º |
| Acordo com a empresa | Recebe | CLT, art. 484-A, II |
| Fim de contrato por prazo determinado | Recebe | Lei 4.090/1962, art. 1º, § 3º |
| Demissão por justa causa | Perde o do ano | Decreto 10.854/2021, art. 82 |
Aposentados e pensionistas do INSS também recebem o 13º, chamado de abono anual, calculado como o dos trabalhadores sobre o benefício de dezembro (Lei 8.213/1991, art. 40; Decreto 3.048/1999, art. 120).
Se a empresa atrasar
Atraso no 13º é infração trabalhista, com multa para a empresa por trabalhador prejudicado (Lei 7.855/1989, art. 3º). O caminho é falar com o RH, procurar o sindicato e, se não resolver, registrar denúncia na fiscalização do trabalho ou cobrar na Justiça do Trabalho.
Se você está saindo da empresa no fim do ano, o 13º proporcional entra na conta da rescisão, e a calculadora de rescisão mostra cada verba.
Fontes
- Constituição Federal, art. 7º, VIII (o 13º como direito de todo empregado)
- Lei nº 4.090/1962 (cria o 13º)
- Lei nº 4.749/1965 (datas e adiantamento)
- Decreto nº 10.854/2021, arts. 76 a 82 (as datas, o adiantamento, as faltas e a justa causa)
- Lei nº 8.134/1990, art. 16 (o Imposto de Renda do 13º, só na quitação e em separado)
- Decreto nº 3.048/1999, art. 120 (o abono anual dos aposentados) e art. 214, § 6º (o INSS do 13º, na última parcela)
- Lei nº 8.213/1991, art. 40 (o abono anual de aposentados e pensionistas)
- Lei nº 7.855/1989, art. 3º (a multa por descumprir a Lei do 13º)
- CLT, art. 484-A (acordo)
- Lei nº 15.270/2025 (redução do IR, inclusive no 13º)
- Receita Federal, tabelas de 2026
- Receita Federal, Perguntas e Respostas IRPF 2026, pergunta 332 (o 13º tributado só na fonte e o desconto simplificado no 13º)
- INSS, tabela de contribuição de 2026
- TST, Súmulas 45 e 157, na busca de jurisprudência do TST