Resposta rápida: A Lei 15.270/2025 criou uma redução no Imposto de Renda que zera o imposto de quem recebe até R$ 5.000 por mês e diminui o de quem recebe até R$ 7.350. Ela vale desde janeiro de 2026, inclusive no 13º. Na declaração de 2027, a mesma lógica vale para o ano: até R$ 60.000 de rendimentos tributáveis em 2026, o imposto fica zerado.
O que mudou
A tabela do Imposto de Renda continua a mesma. O que a lei fez foi criar um desconto, aplicado depois da conta normal do imposto, que depende de quanto você ganha no mês (art. 3º-A da Lei 9.250/1995, incluído pela Lei 15.270/2025):
| Rendimentos tributáveis no mês | Desconto no imposto |
|---|---|
| Até R$ 5.000 | Do tamanho do imposto, até R$ 312,89. O imposto fica zero. |
| De R$ 5.000,01 a R$ 7.350 | R$ 978,62 menos 0,133145 vezes o rendimento. Diminui aos poucos até sumir em R$ 7.350. |
| Acima de R$ 7.350 | Nenhum |
Um detalhe que muita gente erra: a faixa da redução usa o salário bruto, e não o salário depois do INSS. A própria Receita mostra isso no exemplo de um salário de R$ 7.607,20, que fica sem redução mesmo com base de cálculo de R$ 7.000.
Quanto sobra no seu salário
Contas com as tabelas oficiais de 2026, sem dependentes, usando o desconto mais vantajoso entre o simplificado e o INSS:
| Salário bruto | INSS | IR sem a redução | Redução | IR em 2026 | Quanto sobra a mais por mês |
|---|---|---|---|---|---|
| R$ 3.000 | R$ 248,60 | R$ 0,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| R$ 4.000 | R$ 368,60 | R$ 114,76 | R$ 114,76 | R$ 0,00 | R$ 114,76 |
| R$ 5.000 | R$ 501,51 | R$ 312,89 | R$ 312,89 | R$ 0,00 | R$ 312,89 |
| R$ 5.500 | R$ 571,51 | R$ 436,79 | R$ 246,32 | R$ 190,47 | R$ 246,32 |
| R$ 6.000 | R$ 641,51 | R$ 564,85 | R$ 179,75 | R$ 385,10 | R$ 179,75 |
| R$ 7.100 | R$ 795,51 | R$ 825,00 | R$ 33,29 | R$ 791,71 | R$ 33,29 |
| R$ 7.350 | R$ 830,51 | R$ 884,13 | R$ 0,00 | R$ 884,13 | R$ 0,00 |
| R$ 8.000 | R$ 921,51 | R$ 1.037,85 | R$ 0,00 | R$ 1.037,85 | R$ 0,00 |
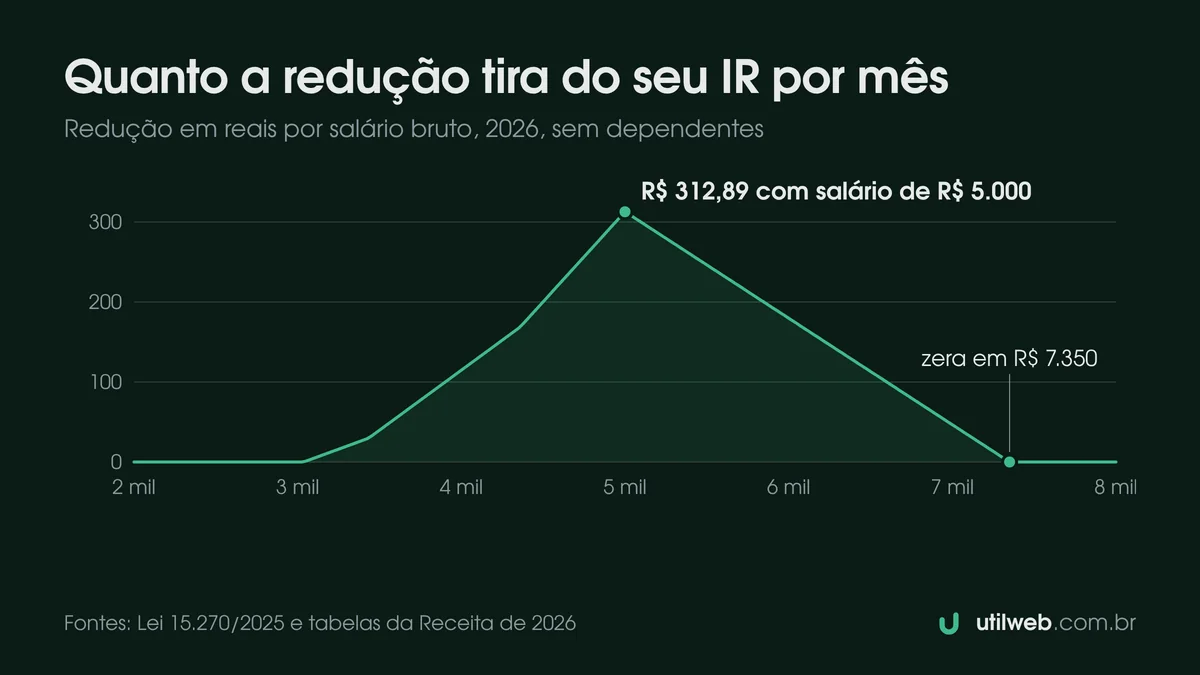
Quem ganha R$ 5.000 é quem mais ganha com a mudança: R$ 312,89 a mais por mês, ou R$ 3.754,68 em 12 meses, fora o 13º. Para ver o seu caso com dependentes e pensão, use a calculadora de salário líquido.
Como a conta é feita, passo a passo
Pegando o salário de R$ 6.000, o mesmo valor de um dos exemplos oficiais da Receita:
- O INSS de 2026 é de R$ 641,51.
- A base de cálculo é o salário menos o maior desconto entre o INSS (R$ 641,51) e o desconto simplificado (R$ 607,20): R$ 6.000 - R$ 641,51 = R$ 5.358,49.
- O imposto pela tabela é R$ 5.358,49 × 27,5% - R$ 908,73 = R$ 564,85.
- A redução é R$ 978,62 - (0,133145 × R$ 6.000) = R$ 179,75.
- O imposto que fica é R$ 564,85 - R$ 179,75 = R$ 385,10.
No exemplo da Receita o resultado é R$ 382,88 porque o INSS usado lá foi de R$ 649,60. A lógica é a mesma.
E o 13º e a PLR?
A redução vale também para o 13º, que é tributado separado do salário (art. 3º-A, § 3º, da Lei 9.250/1995). Quem tem 13º de até R$ 5.000 não paga imposto sobre ele. O guia do 13º traz os exemplos completos das duas parcelas, e a calculadora de 13º faz a conta com o seu salário.
A PLR fica de fora da redução. Ela tem tabela própria e é tributada só na fonte, separada do salário (Lei 10.101/2000, art. 3º, § 5º). Em 2026, a PLR é isenta até R$ 8.214,40 no ano.
A declaração de 2027
A declaração entregue em 2027 fala dos rendimentos de 2026. Ela ganha uma redução anual parecida com a mensal (art. 11-A da Lei 9.250/1995, incluído pela Lei 15.270/2025):
| Rendimentos tributáveis em 2026 | Desconto no imposto do ano |
|---|---|
| Até R$ 60.000 | Até R$ 2.694,15, o suficiente para zerar o imposto |
| De R$ 60.000,01 a R$ 88.200 | R$ 8.429,73 menos 0,095575 vezes os rendimentos do ano |
| Acima de R$ 88.200 | Nenhum |
Com R$ 72.000 no ano, por exemplo, a redução é de R$ 1.548,33.
A Receita já publicou a tabela anual que vale para essa declaração: isenção até R$ 29.145,60, dedução de R$ 2.275,08 por dependente, limite de R$ 3.561,50 para gastos com educação e desconto simplificado de até R$ 17.640,00. As regras de quem é obrigado a declarar e os prazos de 2027 ainda não saíram (as de 2026 saíram em 13 de março de 2026, na Instrução Normativa RFB nº 2.312), e este guia será atualizado logo depois.
Quem ganha mais
A mesma lei criou duas regras para rendas altas. Desde janeiro de 2026, quem recebe mais de R$ 50.000 por mês de lucros e dividendos de uma mesma empresa tem 10% retidos na fonte sobre o total. E, a partir da declaração de 2027, quem tem mais de R$ 600.000 de rendimentos no ano passa a ter um imposto mínimo, que chega a 10% para rendas de R$ 1,2 milhão ou mais.
Preciso fazer alguma coisa?
Para o desconto mensal, não: a empresa aplica direto na folha. Olhe o holerite de qualquer mês de 2026. Se você ganha até R$ 5.000 e aparece desconto de Imposto de Renda num mês sem férias, peça explicação ao RH. O recibo de férias é tributado à parte e, com o terço a mais, pode passar de R$ 5.000 (Instrução Normativa RFB nº 1.500/2014, art. 29, § 1º).
Na declaração, quem teve imposto retido a mais ao longo do ano recebe a diferença na restituição.
Fontes
- Lei nº 15.270/2025 (texto oficial)
- Receita Federal, tabelas de 2026 (mensal, anual e redução)
- Receita Federal, exemplos de aplicação da Lei 15.270/2025
- INSS, tabela de contribuição de 2026
- Lei nº 10.101/2000, art. 3º, § 5º (PLR tributada só na fonte)
- Lei nº 9.250/1995, arts. 3º-A e 11-A (as reduções mensal e anual)
- Instrução Normativa RFB nº 1.500/2014, arts. 13, 29 e 65-A (o 13º e as férias tributados à parte, e a redução neles)
- Receita Federal, Perguntas e Respostas IRPF 2026 (perguntas 001, 178 e 332)